【令和8年改正】高額療養費制度の上限額が変更|年間上限額も新設
 maemi
医療費が高額になったときに助けてくれる「高額療養費制度」。 その仕組みが令和8年8月から大きく変わります。月額上限の引き上げに加え、新しく年間上限額が設けられることで、負担が増える人・減る人がはっきり分かれる改正です。
「自分はどの区分?」「どれくらい変わる?」 この記事では、改正ポイントを図解と具体例でわかりやすく整理し、知らないと損する制度の“本当に大事なところ”をまとめました。制度を正しく理解し、自分の医療費負担を見通せるようになることを目指しています。
ー高額療養費制度とはー
高額療養費制度とは、医療機関でのひと月の自己負担額が高額になった場合に、所得ごとに定められた上限額を超えて支払った分の払い戻しを受ける又はあらかじめ上限額までの支払いにとどめることができる制度です。
通常、医療機関を受診したとき、私たちの自己負担は3割です。残りの7割は私たちが毎月収めている保険料で賄われます。さらに、この3割負担の金額が入院や手術などで高額になってしまった時のために高額療養費制度というものがあります。自己負担金額にひと月当たりの上限が定められており、それ以上は払わなくても良いもしくは後で払い戻しを受けられるのです。この自己負担の上限額は、所得ごと(会社員の方は社会保険の標準報酬月額ごと)に4つの区分に分けて設定されています。(非課税世帯の区分も入れると5つ)
従来、高額療養費制度を利用するにはあらかじめ「限度額適用認定証」を発行してもらい医療機関に提出する方法と、
後から申請して償還払いを受ける方法のどちらかでした。
現在は、マイナ保険証を利用していれば、何もせずとも高額療養費の適用を受けられるようになっています。
ー高額療養費制度の改正ポイントー
今回の変更の内容を日本の平均的な年収帯の方々の上限を例にとって解説すると、
例えば、標準報酬月額が30万円の場合、今まではひと月当たりの自己負担額の上限が80,100円+αでした。
入院して手術して、3割負担で30万円かかったとしても、上限を超えた分の約21万円は支払わなくてよいもしくは後から返ってくることになります。この金額の上限が令和8年8月より引きあがりました。
引き上げ幅は区分により異なりますが、数千円~2万円弱ほどです。標準報酬月額が30万円の場合、上限額は85,800円+αとなります。
さほど大きい金額ではないのかもしれませんが、当事者にとっては1円でも嫌なものですよね。
ひと月当たりの上限額は上がりましたが、多数回該当時の金額は据え置きとなっています。
多数回該当とは、直近1年で4回以上高額療養費制度の対象となる月がある場合をいい、4回目からは自己負担額の上限が下がります。
標準報酬月額が30万円の場合で、4回目からは自己負担額の上限が44,400円となり、ほぼ半額です。この多数回該当は、ぎりぎり高額療養費制度の対象とならない月ばかりだと適用にならないこともあり、必ずしも自己負担額の軽減になるとは限らない制度です。
しかし、この度の改正で、新たに年間の上限額というものが設定されました。
仮に、12か月連続でぎりぎり高額療養費制度の対象とならない8万円を支払った場合、自己負担の合計が年間約100万円だったものが、今後は年間上限額の設定により、53万円となります。各月の上限は超えていなくても年間上限の設定により高額療養費制度の対象となるのです。(前提として高額療養費制度における年間とは、8月~翌年7月までを指します。)
かなりレアケースではありますが、この場合は自己負担額が大幅に軽減されますね。
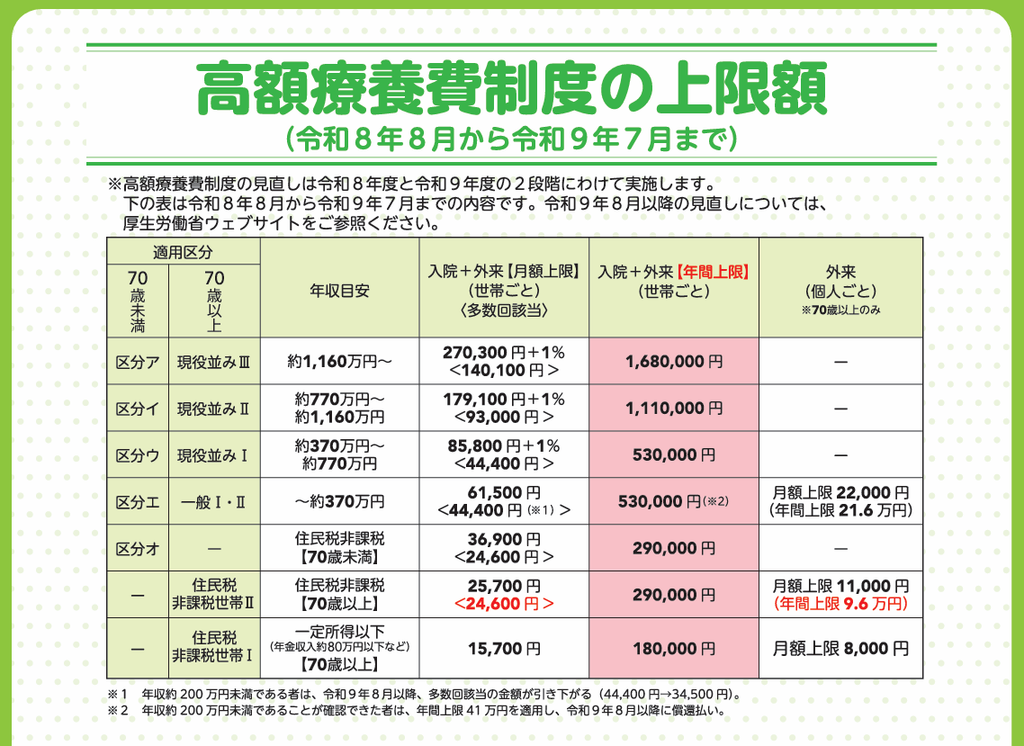
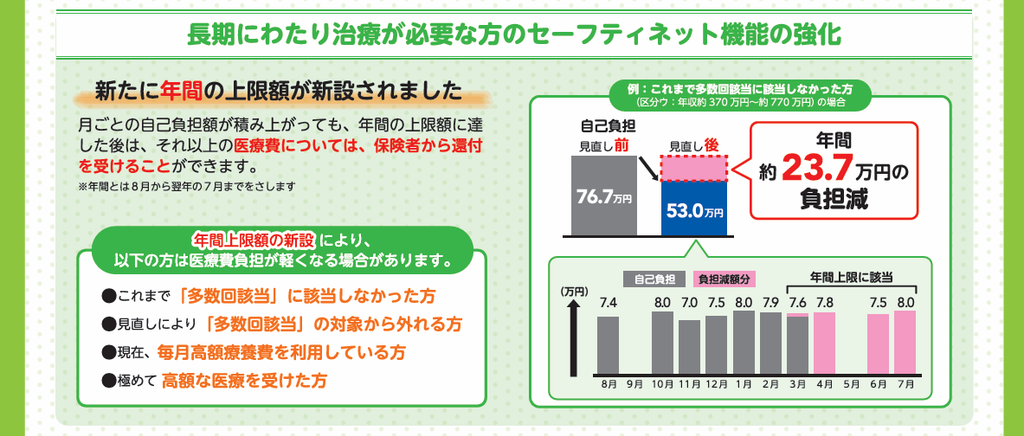
※厚生労働省資料より
ーこの改正で負担が増える人・減る人ー
今回の見直しで結局私たち現役世代の負担は増えるのか減るのか。
長期・継続的に一定額以上の療養を受けている人は改正後のほうが負担は減るが、そうでない人は負担増ということになりますね。
そして、後者のほうが多数であると思いますので、多くの方にとっては負担増になる改正と結論付けられそうです。
ー令和9年の追加改正ー
令和8年の見直しはある意味クッションで、本格的な改正は令和9年8月からです。
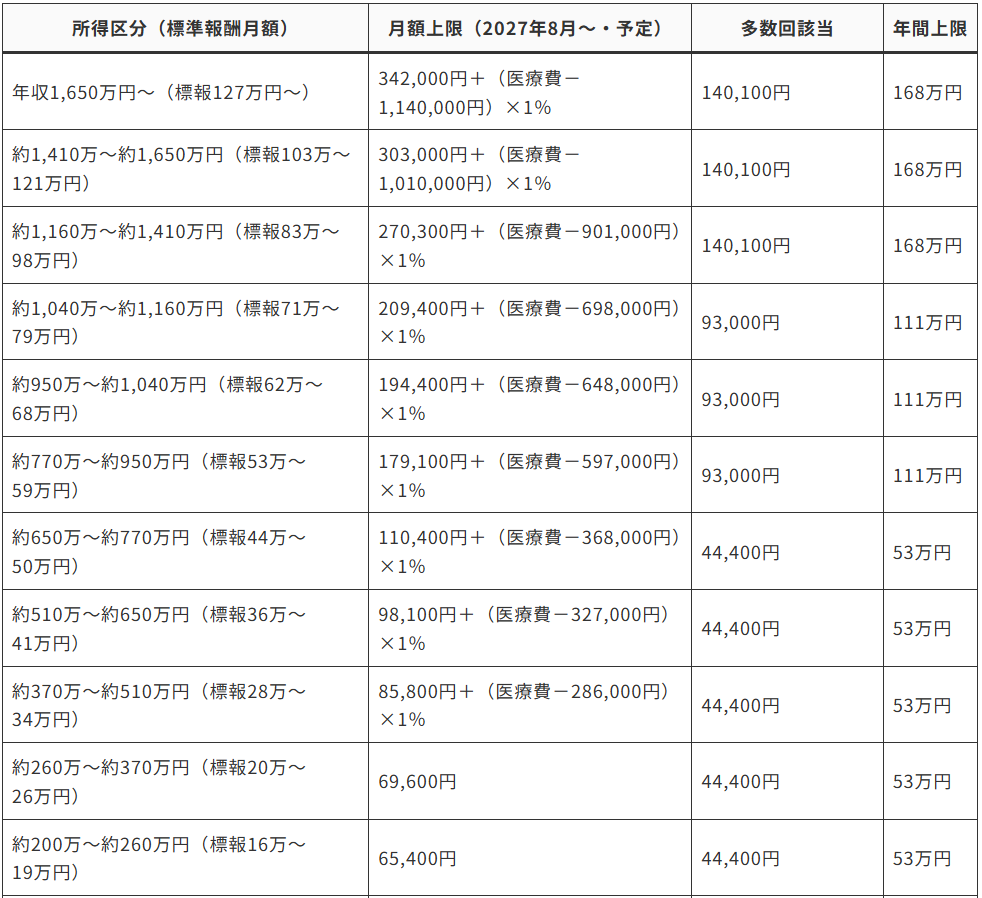
現在の4つの区分がさらにそれぞれ3つの区分に細分化され、その3つの区分のうち上2つはまた上限額が引きあがります。
これまで標準報酬月額が28万円~50万円までが同じ区分でしたが、標準報酬月額28万円~、標準報酬月額36万円~、標準報酬月額44万円~に分かれ、36万円~の区分は上限額が98,100円+α、44万円~の区分は上限額が110,400円+αとかなり引きあがります。
その上の区分も同様に引きあがるため、所得の高い人はかなり自己負担上限が上がってしまいますね。来根の改正はインパクトが大きいです。仮に同じ医療を受けてもこれだけの差。病気やケガさえしなければ気にする必要はないのですが、こればっかりはいつ何が起こるかわからないので気になりますよね。
(個人的にこの細分化は社労士受験生泣かせだなと思います。)
※COMPASS TIMES記事より
ーまとめー
高額療養費制度は私たちにとって必要な制度だと思います。もしなくなってしまえばいざというときに高額の負担を強いられてしまいます。この制度を今後も維持していくためには、保険料をこれ以上上げるのは国民感情が許さないから避けたいけど、そうなると結局自己負担上限額を上げざるを得なくなってしまう。保険料を上げるか自己負担額を上げるのかのバランスが難しいところなのでしょう。
私たち現役世代は取られてばかりだと不満は募りそうです。。。
とはいえ、日本の医療保険制度は諸外国と比べてかなり恵まれていることは事実であるので、超高齢化社会の中でこれを維持していくためには必要な見直しと受け入れるしかないですね。
私も過去入院したときにこの制度を利用して、上限を超えて支払った額の償還を受けました。
恥ずかしながら当時は何の知識もなかったため、友人から聞いた話(高額療養費の償還についてこちらから動かなくても書類が送られてくる)を信じてただ待っていました。
そして確かに償還手続きの書類は送られてきたのですが、2年後とかでした。忘れたころに突如やってきました。
知っていればもっと早く手続して償還払いを受けることができたのに、、、当時の自分は無知すぎて残念です。
この点に関して現在は、マイナ保険証を利用していれば自動で限度額が適用されるので心配いりません。
あともう一つ残念だったのが、月をまたいで入院してしまったこと。
ひと月当たりの上限なので、月をまたいだ場合一連の入院でも月ごとにそれぞれ80,100円+αの負担額となり、ちょっと損したなと。(当時は80,100円の下の区分はまだありませんでした。もしあれば当時の私の収入だと確実に下の区分だったと思います。)
実はこの時の入院・手術の経験から、医療事務(入院・手術にどれくらいお金がかかるか知れること)に興味を持ち、のちに資格を取って4年半ほど病院で働きました。
制度は知らなければ有効に使うことができません。社会保険制度について教わる機会がないまま社会人をやっている方がほとんどだと思います。そんな方々に向けて、社会保険制度のあれこれについて発信していきたいと思っています。
\ 最新情報をチェック /